Dieser Artikel gehört zu unserem Reiseradar.
Wer neu nach Tokio oder Fukuoka zieht, erlebt beim Gehalt oft eine Überraschung, und zwar erst im zweiten Jahr. Steuern in Japan laufen über zwei Wege: Die Einkommensteuer geht gleich vom Lohn ab, die Wohnsitzsteuer folgt ein Jahr später. Wer am 1. Januar in Japan gemeldet ist, schuldet für dieses Jahr die Wohnsitzsteuer, auch wenn er kurz danach ausreist.
Eine Steuerberatung ersetzt das nicht.
Kurz gesagt
- Einkommensteuer: 5 bis 45 Prozent, plus 2,1 Prozent Zuschlag auf die Steuer. Meist zieht sie die Firma direkt ab.
- Wohnsitzsteuer: rund 10 Prozent des Vorjahreseinkommens, dazu etwa 6.000 Yen (rund 34 Euro) im Jahr.
- Erste Rechnung: meist ab Juni des zweiten Jahres.
Warum kommt die Rechnung erst im zweiten Jahr?
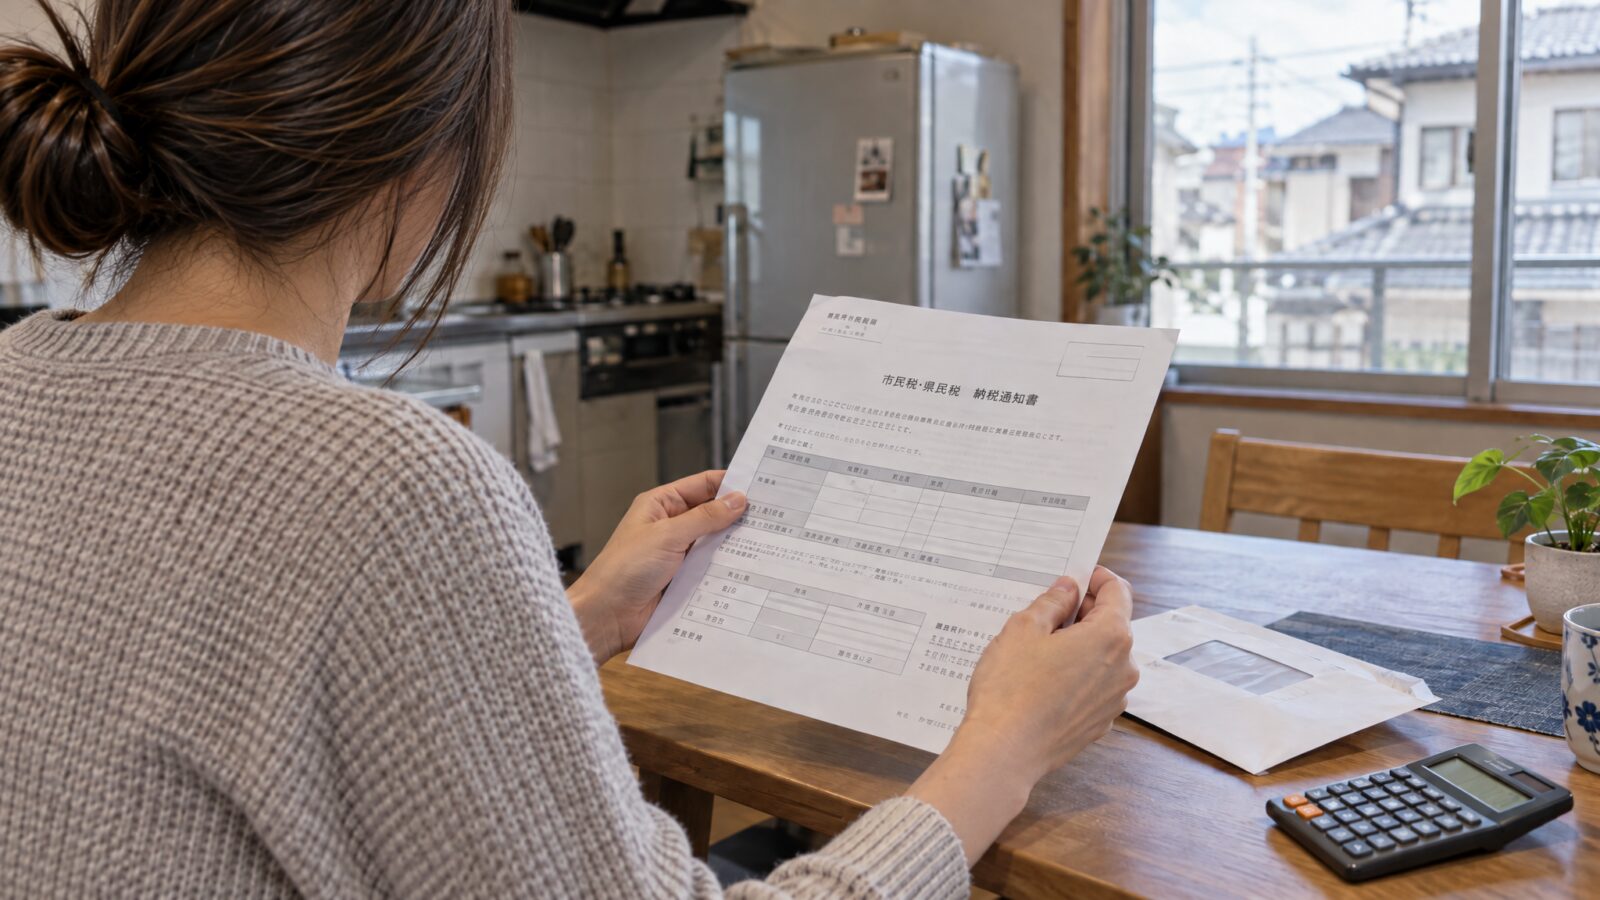
Die Wohnsitzsteuer heißt Jūminzei und richtet sich nach dem Einkommen des Vorjahres. Wer im ersten Jahr neu in Japan ist, hat im Jahr davor dort nichts verdient und zahlt deshalb noch nichts. So läuft es danach ab:
- 1. Januar: Stichtag. Wer gemeldet ist und im Vorjahr genug verdient hat, schuldet die Steuer.
- Bis 15. März: Wer nichts vom Lohn abgezogen bekommt und keine Steuererklärung abgibt, meldet sein Einkommen beim Rathaus.
- Mai oder Juni: Der Bescheid kommt.
- Ab Juni: Angestellte zahlen zwölf Monatsraten über den Lohn. Selbstständige zahlen auf einmal oder in vier Raten.
Die Steuer besteht aus 10 Prozent des zu versteuernden Einkommens, davon 6 Prozent für die Stadt und 4 Prozent für die Präfektur. Dazu kommen rund 5.000 Yen (rund 28 Euro) als fester Betrag pro Person und 1.000 Yen (rund 6 Euro) Waldumweltsteuer. Bei einem Gehalt von 4 Millionen Yen (rund 22.700 Euro) sind es laut dem Portal Japan Dev etwa 176.000 Yen (rund 1.000 Euro) im Jahr.
Wie hoch ist die Einkommensteuer?
Die Einkommensteuer heißt Shotokuzei und läuft über das Kalenderjahr. Laut der Beratungsfirma PwC gelten diese Stufen auf das zu versteuernde Einkommen, nachdem die Abzüge herausgerechnet sind:
| Einkommen bis | in Euro | Steuersatz |
|---|---|---|
| 1,95 Millionen Yen | rund 11.100 Euro | 5 Prozent |
| 3,3 Millionen Yen | rund 18.750 Euro | 10 Prozent |
| 6,95 Millionen Yen | rund 39.500 Euro | 20 Prozent |
| 9 Millionen Yen | rund 51.100 Euro | 23 Prozent |
| 18 Millionen Yen | rund 102.300 Euro | 33 Prozent |
| 40 Millionen Yen | rund 227.300 Euro | 40 Prozent |
| darüber | 45 Prozent |
Bis 2037 kommt ein Zuschlag von 2,1 Prozent auf die Steuer dazu, der den Wiederaufbau nach dem Beben von 2011 finanziert. Bei Angestellten zieht die Firma alles vom Lohn ab. Wer nebenher etwas verdient oder selbstständig arbeitet, gibt bis zum 15. März eine Steuererklärung ab, die Kakutei Shinkoku, beim Finanzamt.
Was mindert die Steuer?
Die wichtigsten Abzüge für Ansässige sind laut PwC, Stand August 2026:
- Grundfreibetrag: Bei der Einkommensteuer bis zu 1,04 Millionen Yen (rund 5.900 Euro), wenn das Gesamteinkommen unter 4,89 Millionen Yen (rund 27.800 Euro) liegt. Der Betrag wurde für 2026 und 2027 vorübergehend erhöht. Bei der Wohnsitzsteuer liegt er deutlich niedriger, bei bis zu 430.000 Yen (rund 2.400 Euro).
- Pauschale für Angestellte: mindestens 740.000 Yen (rund 4.200 Euro), höchstens 1,95 Millionen Yen (rund 11.100 Euro) im Jahr.
- Ehepartner: bis zu 380.000 Yen (rund 2.200 Euro) bei der Einkommensteuer, abhängig vom Einkommen beider.
- Angehörige: ein Abzug für Unterhaltsberechtigte ab 16 Jahren, die höchstens 580.000 Yen (rund 3.300 Euro) verdienen.
Was passiert am Jahresende?
Bei Angestellten macht die Firma den Jahresausgleich, den Nenmatsu Chōsei. Sie vergleicht bei der letzten Gehaltszahlung des Jahres, was vom Lohn abgegangen ist und was tatsächlich fällig wäre. Zu viel Gezahltes kommt zurück, zu wenig wird nachgefordert. Eine Steuererklärung ist dann meist nicht nötig.
Dafür fragt die Firma per Formular nach Angehörigen und Versicherungsbeiträgen, etwa für Lebens- oder Erdbebenversicherung. Wer Familie im Ausland angibt, braucht Überweisungsnachweise. Danach gibt es die Bescheinigung Gensen Chōshūhyō, auf der Gehalt, Abzüge und einbehaltene Steuer stehen. Wer nicht ansässig ist, nimmt am Jahresausgleich nicht teil.
Trotz Jahresausgleich braucht man eine Steuererklärung bei Nebeneinkünften über 200.000 Yen (rund 1.100 Euro) oder einem Einkommen über 20 Millionen Yen (rund 114.000 Euro). Auch hohe Arztkosten über 100.000 Yen (rund 570 Euro) im Jahr sind ein Grund. Die Frist läuft vom 16. Februar bis zum 15. März.
Welchen Unterschied macht der Status bei den Steuern in Japan?
Das nationale Steueramt teilt Steuerzahler in drei Gruppen ein. Davon hängt ab, welches Einkommen zählt:
- Nicht ansässig: ohne Wohnsitz und weniger als ein Jahr in Japan. Besteuert wird nur das japanische Einkommen, auf Gehälter pauschal mit 20,42 Prozent.
- Ansässig, aber nicht dauerhaft: Ausländer, die in den letzten zehn Jahren höchstens fünf Jahre in Japan gelebt haben. Besteuert werden das japanische Einkommen und Geld aus dem Ausland, wenn es in Japan gezahlt oder dorthin überwiesen wird.
- Dauerhaft ansässig: alle anderen. Besteuert wird das Einkommen aus der ganzen Welt.
Wer ein Jahr oder länger bleiben will, gilt in der Regel von Anfang an als ansässig. Bei Fragen zum Status und zu Einkünften aus Deutschland hilft das Finanzamt oder ein Steuerberater, denn hier wirkt auch das Doppelbesteuerungsabkommen hinein.
Darauf achten
- Jobwechsel: Wer die Firma im Laufe des Jahres verlässt, muss die Wohnsitzsteuer dann oft selbst zahlen.
- Ausreise: Offene Steuern vorher zahlen oder einen Vertreter benennen. Steuerrückstände können spätere Visumsanträge beeinflussen.
- Bescheinigungen: Einen Nachweis über Steuerhöhe oder Zahlung bekommt man im Rathaus. Im Tokioter Bezirk Chūō kostet er 300 Yen (rund 2 Euro).
Das hilft dabei
- Leitfaden des nationalen Steueramts (kostenlos, Englisch, PDF): erklärt Status, Einkünfte und Steuererklärung für Ausländer. Die Fassung gilt für 2025.
- Seite des Bezirks Chūō in einfachem Japanisch (kostenlos, einfaches Japanisch, Webseite): erklärt beide Steuern in wenigen Sätzen. Sie gilt für den Bezirk, das Prinzip ist aber überall gleich.
